Commissaire aux comptes d’un petit groupe : le cumul des seuils peut imposer une nomination
Dans un petit groupe, l’obligation de nommer un commissaire aux comptes ne s’apprécie pas seulement société par société. La tête de groupe doit examiner les données de toutes les entités qu’elle contrôle, y compris les filiales peu actives ou établies à l’étranger. Lorsque deux seuils sur trois sont franchis, la désignation peut devenir obligatoire pour l’exercice suivant.
Le « petit groupe » : une règle d’audit propre aux sociétés contrôlantes
Le dispositif issu de la loi Pacte concerne les groupes qui ne publient pas de comptes consolidés et qui ne relèvent pas du régime des entités d’intérêt public. Il est prévu par l’article L.823-2-2 du Code de commerce. Il vise à éviter qu’une activité répartie entre plusieurs petites sociétés échappe à l’audit légal alors que l’ensemble présente une taille significative.
Quiz : Le commissaire aux comptes en petit groupe
La tête de groupe est la société qui contrôle une ou plusieurs autres entités au sens de l’article L.233-3 du Code de commerce. Le contrôle peut notamment résulter de la détention de la majorité des droits de vote, du pouvoir de nommer ou de révoquer la majorité des organes de direction, ou encore d’une influence dominante exercée par contrat ou par les statuts.
Une société contrôlée directement ou indirectement peut donc entrer dans le périmètre. La forme juridique importe peu : SAS, SARL, SA ou autre structure soumise aux règles de contrôle. La nationalité ou la petite taille d’une filiale ne suffit pas non plus à l’exclure du calcul agrégé.
Les seuils applicables à la tête de groupe et aux filiales significatives
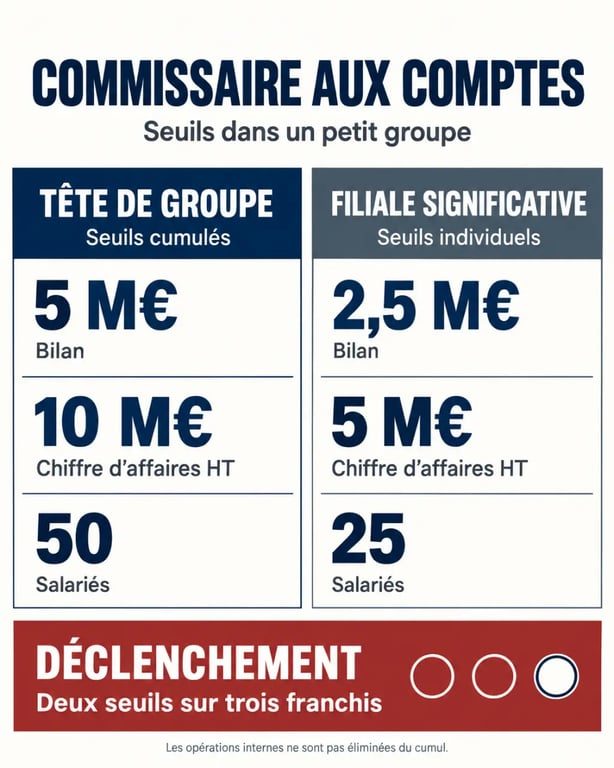
La nomination d’un commissaire aux comptes dans un petit groupe repose sur deux niveaux d’analyse. Il faut d’abord examiner les données cumulées de la tête de groupe et de ses filiales contrôlées, puis la situation propre des filiales qualifiées de significatives. Dans les deux cas, le franchissement de deux des trois seuils suffit.
| Entité concernée | Total de bilan | Chiffre d’affaires HT | Salariés |
|---|---|---|---|
| Tête de petit groupe : données cumulées | 5 M€ | 10 M€ | 50 |
| Filiale significative : données individuelles | 2,5 M€ | 5 M€ | 25 |
| Société prise isolément, hors logique de groupe | 5 M€ | 10 M€ | 50 |
La tête de groupe est auditée sur la force de l’ensemble
Lorsque les données cumulées atteignent au moins deux des seuils de 5 M€ de total de bilan, 10 M€ de chiffre d’affaires hors taxes et 50 salariés, la tête de groupe doit désigner un CAC. L’absence de chiffre d’affaires significatif de la holding ou son faible effectif ne suffit donc pas à écarter l’obligation.
Les seuils de 4 M€, 8 M€ et 50 salariés pour la tête de groupe, ainsi que ceux de 2 M€, 4 M€ et 25 salariés pour les filiales, correspondent à la version initiale applicable aux exercices clos après le 26 mai 2019. Ces montants expliquent les écarts rencontrés dans les documents plus anciens. Pour décider d’une nomination, il faut retenir les seuils en vigueur pour l’exercice concerné.
Une filiale significative peut aussi devoir avoir son propre CAC
Le franchissement des seuils par la tête de groupe ne signifie pas que toutes les filiales doivent être auditées séparément. Seules les filiales qui dépassent individuellement deux des seuils de 2,5 M€ de bilan, 5 M€ de chiffre d’affaires HT et 25 salariés sont considérées comme significatives. Elles doivent alors désigner leur propre commissaire aux comptes.
Le même professionnel peut être nommé auprès de la tête de groupe et des filiales concernées, sous réserve du respect des règles d’indépendance. Cette organisation facilite l’examen des flux, des conventions et de la gouvernance du groupe, sans multiplier les intervenants lorsque cela n’est pas nécessaire.
Calculer les seuils : la méthode qui évite les faux positifs et les oublis
Le calcul s’effectue à la date de clôture, à partir des comptes individuels de chaque société contrôlée. Il repose sur un cumul arithmétique : total des bilans, total des chiffres d’affaires HT et total des effectifs. Aucun prorata lié au pourcentage de détention ne s’applique.
Les opérations réalisées entre les sociétés du groupe ne sont pas éliminées. Contrairement à une consolidation, une vente de marchandises de la société A à la société B reste comprise dans le chiffre d’affaires individuel de chacune pour apprécier les seuils. Ce mécanisme peut faire franchir rapidement les seuils à un groupe dont les sociétés paraissent petites lorsqu’elles sont examinées séparément.
Exemple avec trois sociétés contrôlées
Une holding contrôle deux filiales. La holding affiche 0,4 M€ de bilan, 0,1 M€ de chiffre d’affaires et 3 salariés. La première filiale présente 2,8 M€ de bilan, 6,2 M€ de chiffre d’affaires et 22 salariés. La seconde affiche 2,1 M€ de bilan, 4,3 M€ de chiffre d’affaires et 28 salariés.
Le cumul atteint 5,3 M€ de bilan, 10,6 M€ de chiffre d’affaires et 53 salariés. Les trois seuils de la tête de groupe sont dépassés. Un CAC doit donc être nommé pour la tête de groupe selon le calendrier légal. Individuellement, la première filiale franchit les seuils de bilan et de chiffre d’affaires. La seconde franchit ceux de bilan et d’effectif. Toutes deux sont donc significatives.
Pour sécuriser le périmètre, il faut partir de la société qui exerce le contrôle, recenser les liens directs et indirects, puis relever pour chaque entité le bilan, le chiffre d’affaires HT et l’effectif. Cette vérification permet d’inclure une sous-filiale, une structure étrangère ou une société dormante redevenue active lorsque les règles de contrôle le justifient.
Dérogations et situations qui changent l’analyse
Le régime du petit groupe ne s’applique pas automatiquement à toutes les structures. Une dérogation existe notamment lorsque la tête de groupe est elle-même contrôlée par une entité ayant désigné un commissaire aux comptes, y compris un contrôleur légal des comptes à l’étranger. Cette règle évite de superposer plusieurs audits au sein d’une même chaîne de contrôle.
La dispense n’est toutefois pas absolue. Une société contrôlée peut rester tenue de désigner un CAC lorsqu’elle franchit individuellement les seuils applicables aux filiales significatives. L’analyse doit donc porter à la fois sur la chaîne de contrôle et sur les données propres de chaque entité.
- Une entité d’intérêt public relève de règles spécifiques, généralement plus exigeantes.
- Un groupe tenu d’établir et de publier des comptes consolidés doit désigner deux commissaires aux comptes indépendants.
- Les filiales contrôlées par une personne physique ou par une société étrangère sans CAC restent à prendre en compte lorsque les règles françaises s’appliquent.
- Une désignation volontaire demeure possible, notamment pour rassurer des financeurs, préparer une cession ou structurer la gouvernance.
Quand désigner le CAC et quelles conséquences en cas d’oubli ?
Le franchissement des seuils constaté à la clôture n’impose pas une nomination rétroactive pendant l’exercice qui vient de s’achever. L’obligation produit en principe ses effets pour l’exercice suivant. Les obligations instaurées par la loi Pacte ont concerné les premiers exercices clos après le 26 mai 2019. Pour une clôture au 31 décembre 2019, les premières désignations intervenaient ainsi en 2020.
Nomination, durée du mandat et mission adaptée
La désignation relève de l’assemblée compétente des associés ou des actionnaires. Il est prudent de rechercher le professionnel avant l’assemblée annuelle pour obtenir son acceptation de mission, vérifier son indépendance, préparer la résolution et accomplir les formalités nécessaires.
Le mandat légal ordinaire dure 6 ans. Il reste en place même si la société repasse ensuite sous les seuils pendant cette période. Dans certains cas, une mission ALPE, pour Audit Légal Petites Entreprises, peut être confiée pour 3 exercices. Une désignation volontaire peut également porter sur 3 ans.
Une absence de désignation peut engager la responsabilité du dirigeant
Ne pas nommer un commissaire aux comptes alors que la loi l’impose expose les dirigeants à un risque sérieux. La sanction pénale prévue est de 2 ans d’emprisonnement et 30 000 € d’amende. L’absence d’audit peut aussi compliquer une levée de fonds, une acquisition, la distribution de dividendes ou les relations avec les banques.
Les associés disposent également de moyens d’action. Ceux qui représentent au moins un tiers du capital peuvent demander la nomination lorsque celle-ci est obligatoire. Même sans dépassement des seuils, des associés détenant au moins 10 % du capital peuvent solliciter judiciairement la désignation d’un CAC. Avant chaque clôture, un tableau de cumul préparé avec l’expert-comptable et, si nécessaire, un commissaire aux comptes aide à sécuriser la décision.