Commissaire aux comptes : les 3 seuils qui déclenchent la nomination obligatoire
Beaucoup de dirigeants découvrent l'existence du commissaire aux comptes au moment où leur expert-comptable leur annonce, un peu abruptement, qu'ils vont devoir en nommer un. La réaction est souvent la même : pourquoi cette obligation, combien cela va coûter, et surtout, ce professionnel fait-il doublon avec celui qui tient déjà la comptabilité de l'entreprise ? Ce guide répond concrètement à ces questions, seuils à l'appui, pour que la nomination d'un commissaire aux comptes ne soit plus une surprise mais une étape anticipée.
Qu'est-ce qu'un commissaire aux comptes et pourquoi existe-t-il
Le commissaire aux comptes est un professionnel indépendant chargé de certifier que les comptes annuels d'une entreprise donnent une image fidèle de sa situation financière. Il ne tient pas la comptabilité, ne conseille pas sur la stratégie fiscale et n'intervient pas dans la gestion quotidienne : son rôle se limite à vérifier, avec un regard extérieur et sans lien de subordination avec la direction, que les chiffres présentés reflètent la réalité économique de l'entreprise.
Un contrôle légal, pas un audit à la carte
Contrairement à un audit commandé volontairement par une entreprise pour rassurer un investisseur ou préparer une cession, la mission du commissaire aux comptes est encadrée par la loi lorsqu'elle est obligatoire. Il dispose de prérogatives précises : accès à tous les documents comptables, droit d'interroger les dirigeants et les salariés, obligation de signaler certaines irrégularités aux organes de direction et, dans certains cas, au procureur de la République via la procédure d'alerte. Cette dimension légale distingue nettement sa mission d'une simple prestation de conseil.
Pourquoi la loi impose cette vérification
L'obligation vise à protéger les tiers qui s'appuient sur les comptes publiés : associés minoritaires, banques, fournisseurs, salariés via le comité social et économique. Plus une entreprise grossit, plus les enjeux financiers concernent du monde au-delà du seul dirigeant, ce qui justifie un contrôle indépendant dès que certains seuils sont dépassés.
Les seuils qui rendent la nomination obligatoire
La nomination d'un commissaire aux comptes n'est pas systématique. Elle dépend de la forme juridique de la société et surtout de trois critères de taille, appréciés ensemble.
Les trois seuils à connaître
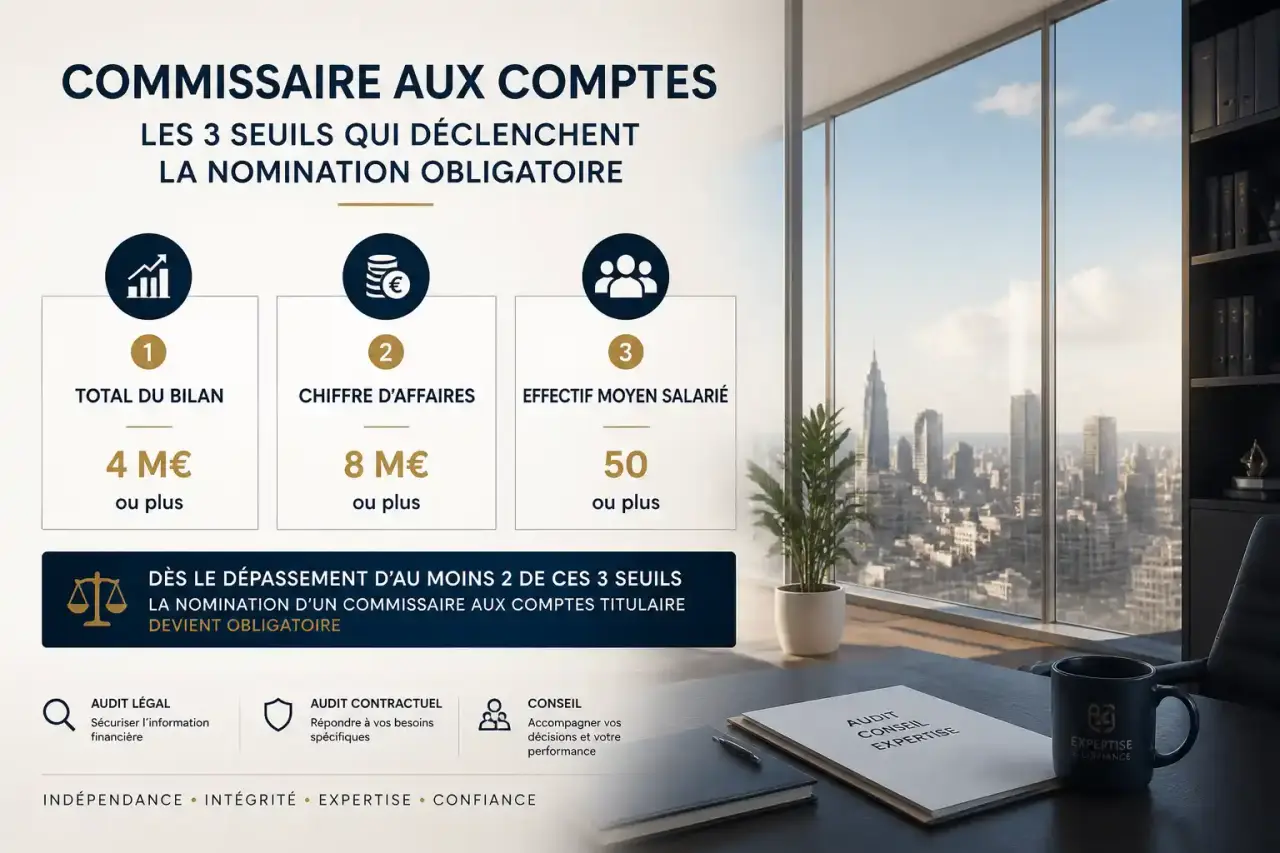
Pour les sociétés commerciales (SAS, SARL, SA notamment), l'obligation se déclenche lorsque l'entreprise dépasse deux des trois seuils suivants à la clôture d'un exercice : un total de bilan de 5 millions d'euros, un chiffre d'affaires hors taxes de 10 millions d'euros, et un effectif moyen de 50 salariés. Ces seuils s'apprécient sur les comptes de l'exercice clos, et la nomination devient obligatoire dès que deux de ces trois conditions sont réunies, pas nécessairement les trois à la fois.
Les cas particuliers qui échappent à la logique des seuils
Certaines structures sont soumises à l'obligation indépendamment de leur taille : les sociétés cotées, les sociétés qui contrôlent ou sont contrôlées par une autre société dépassant les seuils, ou encore certaines associations et fondations recevant des subventions publiques importantes. À l'inverse, une petite société peut choisir de nommer un commissaire aux comptes de façon volontaire, par exemple pour rassurer un partenaire financier avant une levée de fonds, même sans y être obligée.
Ce que fait concrètement un commissaire aux comptes
La mission se déroule sur l'ensemble de l'exercice, pas seulement au moment de la clôture des comptes.
Le déroulement de la mission dans l'année
Le commissaire aux comptes intervient à plusieurs moments : une prise de connaissance de l'organisation en début de mandat, des vérifications intermédiaires en cours d'exercice sur les procédures et les points sensibles identifiés, puis un contrôle approfondi des comptes annuels avant leur approbation en assemblée. Il assiste également aux assemblées générales, où sa présence permet de répondre aux questions des associés sur la fiabilité des comptes présentés.
La certification, et ce qui se passe quand elle n'est pas pure
À l'issue de son travail, le commissaire aux comptes délivre un rapport de certification. Trois issues sont possibles : la certification sans réserve, qui valide les comptes tels que présentés ; la certification avec réserve, lorsque certains points restent incertains mais ne remettent pas en cause l'ensemble ; et le refus de certification, réservé aux situations où les comptes ne peuvent être considérés comme fiables. Un refus de certification a des conséquences concrètes, notamment auprès des banques qui conditionnent souvent leurs financements à des comptes certifiés sans réserve.
Ce qui donne sa valeur au regard du commissaire aux comptes, c'est justement sa distance vis-à-vis de l'entreprise. Un comptable interne ou un expert-comptable, aussi rigoureux soit-il, reste impliqué dans la mécanique quotidienne de la société. Le commissaire aux comptes, lui, observe depuis l'extérieur, année après année, et signale les écarts avant qu'ils ne deviennent des difficultés sérieuses.
Commissaire aux comptes et expert-comptable : deux métiers qui ne se recouvrent pas
La confusion entre les deux professions est fréquente, en partie parce que les deux interviennent sur les mêmes documents comptables.
Des missions complémentaires, jamais interchangeables
L'expert-comptable établit les comptes, conseille sur la fiscalité, la paie ou la gestion, et travaille sous mandat direct du dirigeant. Le commissaire aux comptes, lui, ne produit rien : il vérifie ce que d'autres ont produit, avec une obligation d'indépendance stricte qui lui interdit d'ailleurs de cumuler les deux missions au sein d'une même entreprise. Un cabinet ne peut pas être à la fois l'expert-comptable qui tient les comptes et le commissaire aux comptes qui les certifie, précisément pour éviter qu'il ne contrôle son propre travail.
Ce que cela change concrètement pour le dirigeant
En pratique, l'arrivée d'un commissaire aux comptes n'allège en rien le rôle de l'expert-comptable habituel. Les deux professionnels coexistent, avec des échanges d'informations mais des responsabilités distinctes. Le dirigeant continue de piloter sa comptabilité avec son expert-comptable, tandis que le commissaire aux comptes ajoute une couche de vérification indépendante, sans se substituer à personne.
Coût et durée du mandat : ce qu'il faut anticiper
La nomination d'un commissaire aux comptes engage l'entreprise sur plusieurs années et représente un budget à intégrer dans les charges récurrentes.
Un mandat long et encadré
Le mandat est fixé à six exercices pour les commissaires aux comptes titulaires dans les sociétés commerciales, ce qui garantit une certaine stabilité de la relation mais implique aussi un engagement de long terme. La révocation en cours de mandat n'est possible que dans des cas limités et généralement via une décision de justice, ce qui distingue nettement cette relation d'une prestation classique que l'on peut arrêter librement.
Des honoraires calculés selon la taille et la complexité
Les honoraires ne sont pas fixés par un tarif unique : ils dépendent du temps de travail estimé, lui-même fonction de la taille de l'entreprise, du nombre de filiales, de la complexité des opérations et du secteur d'activité. Une petite société qui franchit les seuils pour la première fois paiera généralement moins qu'un groupe avec plusieurs entités consolidées. Il est recommandé de demander plusieurs devis détaillés avant de signer, en vérifiant que le plan de mission proposé correspond réellement à la taille et aux enjeux de l'entreprise, plutôt que de retenir la première offre venue.
Anticiper la nomination plutôt que la subir
Le franchissement des seuils se voit généralement venir plusieurs mois à l'avance, à travers la progression du chiffre d'affaires ou des effectifs suivie en cours d'exercice. Plutôt que d'attendre la clôture des comptes pour découvrir l'obligation, un dirigeant averti peut engager la recherche d'un commissaire aux comptes dès que la trajectoire de croissance laisse présager un dépassement. Cela laisse le temps de comparer les offres et de choisir un professionnel dont le profil correspond au secteur d'activité de l'entreprise. Cette anticipation évite aussi les situations où la nomination tardive retarde l'approbation des comptes annuels, avec les conséquences que cela peut avoir sur les relations bancaires ou les appels d'offres nécessitant des comptes certifiés à jour.