Commissaire aux comptes à Asnières-sur-Seine : choisir un cabinet au-delà du prix
Vous cherchez un commissaire aux comptes à Asnières-sur-Seine pour une nomination obligatoire, une certification volontaire ou une opération particulière ? Le bon interlocuteur doit pouvoir confirmer vos obligations, préciser ses interventions et établir des honoraires compréhensibles. La proximité compte, mais l’indépendance, l’expérience de votre secteur et la disponibilité à la clôture sont tout aussi déterminantes.
Choisir un cabinet qui intervient réellement à Asnières-sur-Seine
Un cabinet n’a pas besoin d’être installé dans la commune pour accompagner une entreprise asniéroise. Il peut intervenir depuis Clichy, Paris ou une autre ville des Hauts-de-Seine. Vérifiez surtout les conditions pratiques : déplacements dans vos locaux, échanges avec votre équipe comptable, transmission sécurisée des pièces et disponibilité avant l’assemblée d’approbation des comptes.
Plusieurs professionnels présentent une offre sur ce secteur. Exxactitude annonce intervenir à Asnières-sur-Seine et indique une création en 1971, ainsi qu’une appartenance à la Compagnie Régionale des Commissaires aux comptes de Paris. Advyse présente une offre locale plus large, associant expertise comptable et accompagnement des entreprises : faites préciser le professionnel qui porterait effectivement le mandat de commissariat aux comptes.
La fiche PagesJaunes de BM Fiduciaire mentionne le 5 rue Ancienne Mairie, 92110 Clichy, à une distance affichée de 2,2 km d’Asnières-sur-Seine, avec une note Google de 4,9 sur 64 avis. Ces informations peuvent évoluer. Les avis constituent un premier signal, mais ne remplacent ni la vérification de l’inscription professionnelle ni un échange sur votre dossier.
- Identifiez le signataire du rapport et votre interlocuteur quotidien.
- Demandez une expérience pertinente pour votre activité et votre organisation.
- Faites confirmer le calendrier d’intervention et les déplacements prévus.
- Vérifiez l’indépendance du cabinet à l’égard de votre entreprise.
Déterminer votre obligation avant de demander une proposition
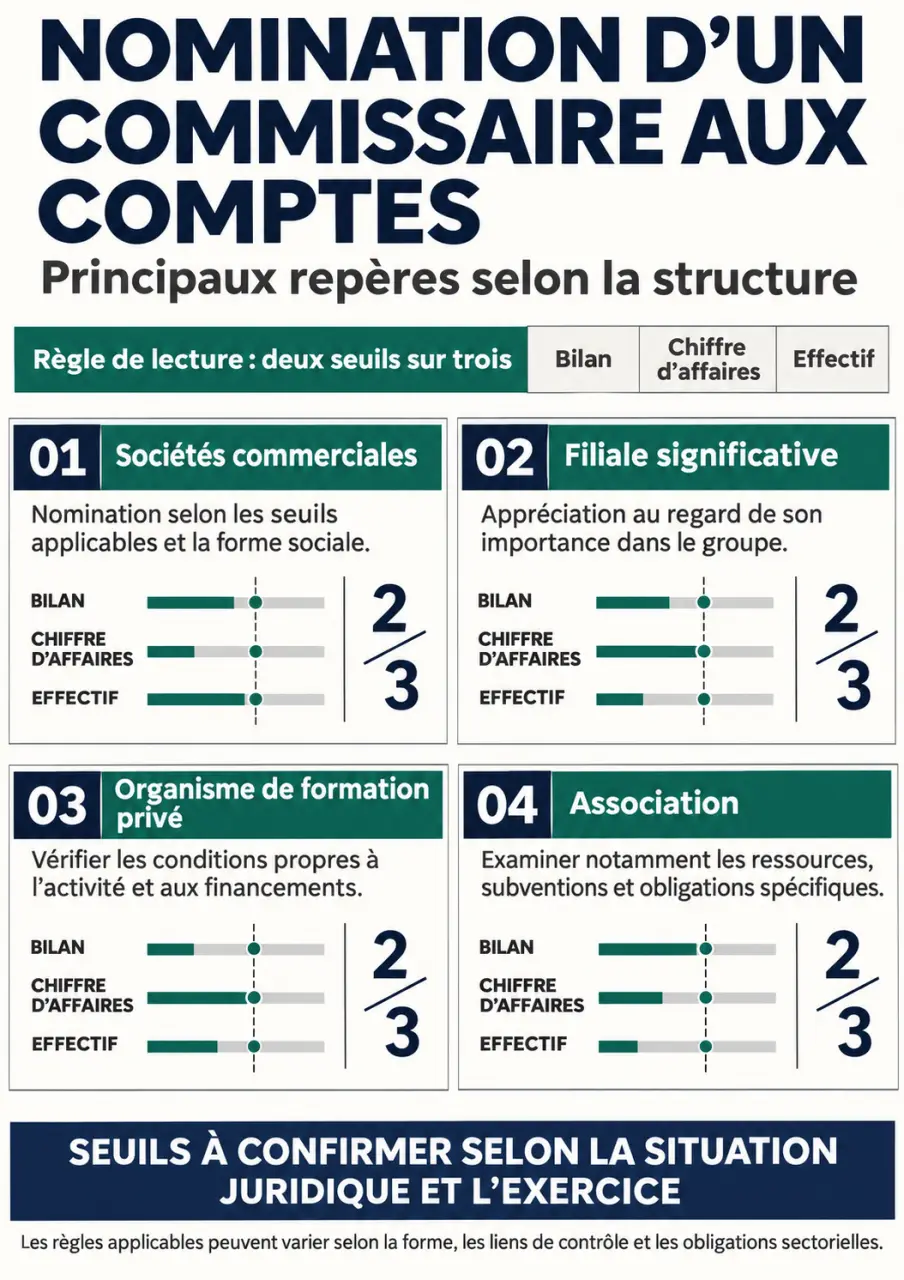
La nomination dépend notamment de la catégorie d’entité, des seuils applicables et des liens de contrôle entre sociétés. Une analyse limitée au chiffre d’affaires ne suffit donc pas. Les repères ci-dessous sont notamment présentés par Exxactitude ; leur application doit être confirmée pour votre exercice et votre situation juridique.
| Organisation | Repères à examiner |
|---|---|
| Sociétés commerciales, cas général | Dépassement de deux seuils sur trois : 5 000 000 € de bilan, 10 000 000 € de chiffre d’affaires, 50 salariés. |
| SAS à la tête d’un petit groupe | Repères de 5 000 000 € de bilan, 10 000 000 € de chiffre d’affaires et 50 salariés, avec examen du périmètre du groupe et des exemptions. |
| Filiale significative | Deux seuils sur trois : 2 500 000 € de bilan, 5 000 000 € de chiffre d’affaires, 25 salariés, sous réserve des conditions propres aux groupes. |
| Organisme de formation privé | Deux seuils sur trois : 230 000 € de bilan, 153 000 € de chiffre d’affaires, 3 salariés. |
| Association ayant une activité économique | Deux seuils sur trois : 1 550 000 € de bilan, 3 100 000 € de chiffre d’affaires, 50 salariés. |
Pour les associations, d’autres situations doivent être examinées : subventions publiques ou dons ouvrant droit à réduction fiscale autour du seuil de 153 000 €, avec des règles de dépassement propres à chaque cas. Exxactitude mentionne également la rémunération de 1 à 3 dirigeants et des ressources supérieures à 200 000 € : ce régime exige une analyse spécifique, et non une lecture isolée du montant.
Dans le cas général du franchissement des seuils, la nomination intervient pour l’exercice suivant. Le mandat obligatoire dure généralement 6 exercices ; certaines nominations volontaires peuvent être limitées à 3 exercices, sans que cette durée soit automatique. Le défaut de désignation lorsqu’elle est obligatoire peut exposer le dirigeant à 2 ans d’emprisonnement et 30 000 € d’amende. Faites confirmer rapidement l’échéance applicable plutôt que d’attendre la prochaine clôture.
Comprendre ce que le commissaire aux comptes apporte réellement
Une opinion indépendante, distincte de la production comptable
L’expert-comptable accompagne notamment l’établissement ou la révision des comptes. Le commissaire aux comptes, ou CAC, exerce une mission indépendante de contrôle. Il exprime une opinion sur la régularité, la sincérité et l’image fidèle des comptes annuels, comprenant le bilan, le compte de résultat et l’annexe. Il n’a pas vocation à se substituer au dirigeant ni à prendre les décisions de gestion.
La certification ne signifie pas que chaque écriture a été vérifiée individuellement, ni que toute fraude est exclue. Les travaux reposent sur une analyse des risques et des contrôles adaptés. Une nomination volontaire peut néanmoins renforcer la confiance des associés ou des financeurs, même en l’absence d’obligation légale.
Des interventions à cadrer selon votre besoin
Des travaux distincts peuvent concerner des comptes intermédiaires avant un financement, des informations prévisionnelles, une attestation liée à une subvention ou un audit d’acquisition. Leur objet, leurs destinataires et leur niveau d’assurance doivent être définis précisément. Une intervention sur des prévisions ne garantit pas leur réalisation ; la compatibilité de chaque prestation avec l’indépendance du professionnel doit aussi être vérifiée.
Préparer les pièces et organiser les échanges sans désorganiser l’équipe
Une mission commence par la compréhension de l’activité, de l’organisation et des risques comptables. Le cabinet programme ensuite ses contrôles, échange sur les points identifiés et prépare son rapport. Prévoyez une coordination entre la direction, l’expert-comptable et les personnes qui détiennent les justificatifs, notamment pour les stocks, les contrats et les engagements financiers.
Pour préparer le premier rendez-vous, rassemblez de préférence :
- Les derniers comptes annuels et une balance comptable récente.
- Les statuts et, le cas échéant, l’organigramme du groupe.
- Le chiffre d’affaires, le total du bilan et l’effectif.
- La date de clôture et le calendrier d’approbation des comptes.
- Les particularités utiles : subventions, stocks, filiales ou financement envisagé.
Organisez vos justificatifs comme les éléments disposés sur une nappe avant un repas : chacun doit avoir sa place et rester accessible sans tout déplacer. Un dossier par cycle comptable, des fichiers nommés de façon homogène et une version clairement identifiée évitent les recherches répétées. Ajoutez un tableau indiquant, pour chaque pièce demandée, son responsable et son statut : vous rendez les manques visibles avant qu’ils ne bloquent les contrôles.
Comparer les honoraires sur un périmètre identique
Il n’existe pas de prix unique pour un commissaire aux comptes à Asnières-sur-Seine. Le budget dépend du temps nécessaire et des taux horaires pratiqués. Le cadre réglementaire prévoit un barème d’heures dans les situations concernées ; cela ne signifie pas qu’un tarif en euros est imposé à tous les cabinets. Le total du bilan, les produits d’exploitation hors taxes et les produits financiers participent notamment à l’évaluation du volume de travaux.
La complexité du groupe, la qualité des pièces, les stocks ou les systèmes d’information peuvent également influencer l’organisation de la mission. Comparez donc les propositions à périmètre égal : travaux inclus, frais de déplacement, interventions complémentaires et traitement des demandes exceptionnelles.
Pour demander un devis utile, présentez votre structure, vos principaux chiffres, votre échéance et le motif de la nomination. Demandez une proposition écrite précisant le calendrier, l’équipe, les livrables et les honoraires. Le premier rendez-vous doit vous permettre de comprendre non seulement combien coûte la mission, mais aussi qui interviendra et comment les difficultés seront traitées.