Management fees : une convention ne suffit pas à sécuriser la déduction
Les management fees sont des frais facturés par une société, souvent une holding, en contrepartie de services rendus à d’autres sociétés du groupe. Ils peuvent constituer des charges déductibles pour les filiales, à condition de rémunérer des prestations réelles, utiles et facturées à un prix normal. Une convention et des factures ne suffisent donc pas : il faut aussi démontrer le travail accompli et l’intérêt de chaque bénéficiaire.
Identifier ce que la holding facture réellement
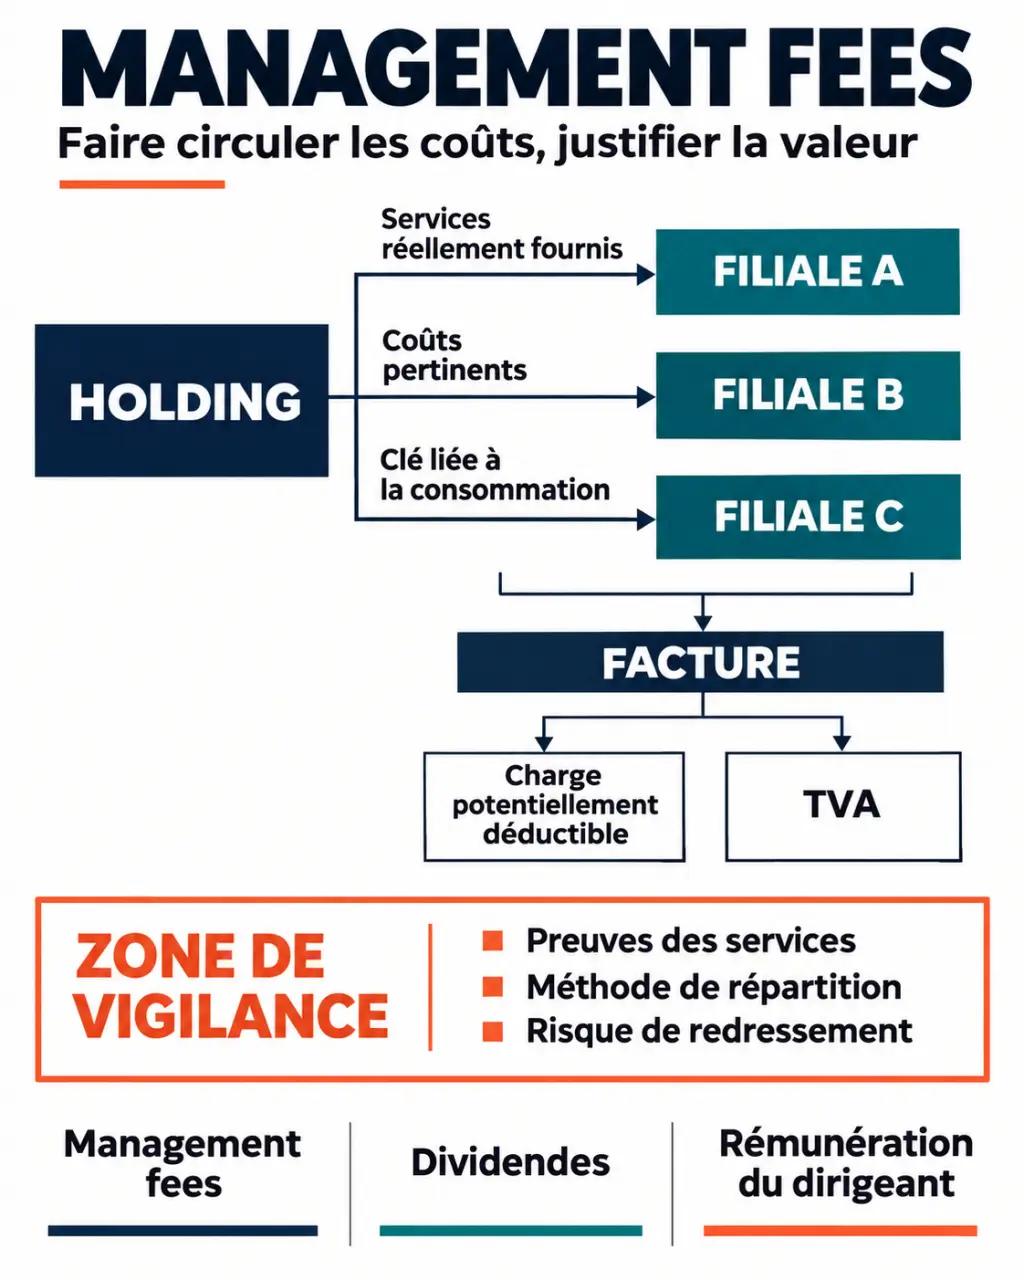
Les management fees, ou frais de gestion, servent notamment à mutualiser les fonctions support. Plutôt que de recruter séparément dans chaque filiale, le groupe centralise certaines compétences puis répartit leur coût entre les sociétés bénéficiaires. La holding doit disposer des moyens nécessaires, directement ou par des intervenants identifiés, pour assurer les prestations annoncées.
Calculer une refacturation de management fees
Répartissez des coûts de services intra-groupe en fonction des unités de consommation déclarées.
Filiales et unités de consommation
Résultats de la répartition
| Filiale | Unités | Coûts répartis (€) | Quote-part HT (€) | Montant TTC (€) |
|---|---|---|---|---|
| Total | — | — | — | |
La clé de répartition doit refléter la consommation réelle du service par chaque filiale. Ce calculateur fournit une estimation et ne constitue pas une validation fiscale ou juridique.
Le simple fait de détenir des participations n’autorise pas à facturer des services inexistants. Inversement, la qualification de holding animatrice n’est pas un préalable général à toute facturation et ne garantit pas, à elle seule, sa validité.
Les services facturables et leurs limites
Peuvent notamment être concernés l’assistance administrative, le contrôle de gestion, les ressources humaines, l’informatique, le marketing ou l’accompagnement stratégique. L’assistance comptable et juridique doit respecter les règles applicables aux activités réglementées. L’appui au financement doit également être distingué d’un prêt, d’une garantie ou d’une opération de trésorerie, qui nécessitent leur propre analyse.
La bonne question est concrète : quel besoin de la filiale a été satisfait ? Un reporting adapté à son activité peut constituer une prestation. Des travaux réalisés uniquement pour suivre la participation de l’actionnaire ne doivent pas lui être automatiquement imputés.
| Flux | Ce qu’il rémunère | Point de vigilance |
|---|---|---|
| Management fees | Des prestations de services | Réalité, utilité et prix justifié |
| Dividendes | La détention du capital | Distribution non déductible du résultat de la société distributrice |
| Rémunération du dirigeant | L’exercice d’un mandat social | Décision sociale et régime fiscal et social adaptés |
Vérifier les conditions de déduction avant de fixer le montant
Pour sécuriser la déductibilité à l’IS, cinq contrôles pratiques doivent être menés ensemble. Ils permettent de dépasser une justification trop générale fondée sur « l’intérêt du groupe ».
- Réalité : les prestations ont effectivement été exécutées.
- Utilité : elles répondent à l’intérêt propre de la société facturée.
- Contrepartie : le service est identifiable, sans double facturation injustifiée.
- Prix normal : le montant reste proportionné au travail et aux moyens mobilisés.
- Justification : la charge est documentée, comptabilisée et rattachée au bon exercice.
Ces vérifications n’écartent pas les autres règles fiscales applicables à chaque situation. Une charge peut notamment être contestée lorsque la filiale possède déjà une équipe réalisant exactement le même travail, sans qu’une intervention complémentaire soit démontrée.
Le cas sensible des fonctions de direction
Lorsqu’une même personne dirige la holding et la filiale, une facture d’« assistance à la direction » mérite une analyse particulière. Il faut identifier les missions couvertes par le mandat social, les décisions relatives à sa rémunération et les prestations effectivement confiées à la société prestataire.
La jurisprudence du Conseil d’État admet, sous conditions, certaines modalités de rémunération indirecte de fonctions de direction. Il serait donc inexact de considérer tout chevauchement comme automatiquement non déductible. Mais cette appréciation fiscale ne règle pas, à elle seule, la validité juridique de la convention ni ses conséquences sociales : ce montage exige une validation individualisée.
Construire un prix défendable pour chaque filiale
Un montant fixé uniquement pour couvrir les échéances d’emprunt de la holding ou absorber le bénéfice d’une filiale ne démontre pas la valeur d’un service. La méthode doit partir des prestations, des coûts pertinents et des bénéficiaires, puis aboutir au prix, et non l’inverse.
Le prix de revient majoré constitue une méthode possible : les coûts attribuables aux services sont identifiés, répartis, puis éventuellement augmentés d’une marge justifiée. Aucune marge universelle ne sécurise tous les groupes. Des références de marché peuvent compléter l’analyse lorsque les prestations sont comparables.
Choisir une clé liée à la consommation du service
Les effectifs peuvent convenir à certaines prestations RH, le nombre de postes à l’assistance informatique, et le temps passé à une mission ponctuelle. Une répartition selon le chiffre d’affaires n’est pertinente que si elle reflète raisonnablement le bénéfice reçu. Les coûts sans rapport avec les services doivent être exclus de l’assiette.
Par exemple, pour une holding accompagnant 3 filiales, appliquer la même quote-part à chacune peut sembler simple, mais devenir injustifiable si l’une concentre presque toutes les interventions. Il faut alors distinguer les prestations directement attribuables des coûts réellement mutualisés.
Imaginez les filiales en orbite autour d’un centre de services : partager le même centre ne signifie pas recevoir la même intensité d’assistance. Cartographier les échanges — demandes traitées, utilisateurs accompagnés, heures consacrées — permet de repérer une société qui finance les besoins des autres. Cette lecture des flux rend la clé de répartition plus fidèle que la seule photographie du capital détenu.
Faire de la convention un cadre de travail, pas une simple pièce fiscale
Une convention écrite de management fees est indispensable en pratique pour cadrer la relation. Elle doit être signée par les représentants habilités et décrire suffisamment les engagements de chacun. Un modèle générique mentionnant seulement des « conseils divers » protège peu si aucune mission précise ne peut être reconstituée.
Déductibilité fiscale des management fees intra-groupe — Découvrez les règles fiscales applicables à la déduction des honoraires prévus par une convention de management fees entre sociétés liées.
- Identifier les sociétés, les bénéficiaires et les missions incluses ou exclues.
- Décrire les moyens mobilisés et les livrables attendus.
- Définir le calcul du prix, les clés de répartition et les éventuelles régularisations.
- Préciser la périodicité de facturation, le paiement et le traitement de la TVA.
- Organiser la durée, la résiliation, les responsabilités et le suivi des prestations.
Il faut également vérifier les procédures de conventions réglementées selon la forme des sociétés et les liens entre leurs dirigeants ou associés. La signature du contrat ne dispense pas des autorisations ou approbations éventuellement requises.
Le dossier de preuve doit se construire pendant l’exécution : feuilles de temps lorsque pertinentes, comptes rendus, tableaux de bord, échanges opérationnels et livrables. Chaque facture doit pouvoir être rapprochée d’une période, d’un service et d’un bénéficiaire. Une régularisation annuelle peut ajuster des acomptes, mais ne remplace pas la preuve du travail réalisé.
Traiter la TVA et la comptabilité sans sous-estimer les risques
Pour des prestations domestiques taxables relevant du taux normal, la TVA est généralement de 20 %. L’appartenance au même groupe ne neutralise pas automatiquement la taxe. Les prestations internationales, la franchise en base ou l’appartenance à un assujetti unique à la TVA nécessitent une analyse spécifique.
La filiale ne peut récupérer la TVA que dans les conditions habituelles, notamment selon l’utilisation du service pour des opérations ouvrant droit à déduction et sur présentation d’une facture régulière. La holding doit aussi analyser ses propres droits à déduction, particulièrement lorsqu’elle exerce simultanément une activité de prestations et une activité de détention de titres.
Côté filiale, la charge relève généralement des services extérieurs : le compte 628 peut convenir selon la nature du service, sans être systématique. La TVA déductible peut être enregistrée au compte 44566, et la dette fournisseur au compte 401. La holding comptabilise symétriquement un produit de prestations et la TVA collectée applicable.
Une prestation fictive ou un prix excessif peut entraîner une réintégration fiscale, un rappel de TVA et des pénalités. Selon les circonstances, une qualification de distribution, un acte anormal de gestion, voire un abus de biens sociaux peuvent être examinés ; aucun n’est automatique. Avant la première facture, faites valider ensemble le périmètre, le prix, la gouvernance et les preuves par vos conseils juridique et comptable.