Commissaire aux comptes au Luxembourg : la forme juridique ne suffit pas à déterminer vos obligations
Au Luxembourg, l’obligation de nommer un commissaire aux comptes dépend de la forme juridique de la société, du nombre d’associés et du régime de contrôle applicable. Une SA, une SARL et une société en commandite par actions ne suivent donc pas les mêmes règles. Autre distinction essentielle : le commissaire aux comptes n’est ni l’expert-comptable ni le réviseur d’entreprises agréé. Avant toute nomination, il faut identifier la fonction réellement requise.
Identifier l’organe de contrôle selon la société
La première vérification concerne la forme sociale et les statuts. Elle permet de repérer une obligation de surveillance, mais ne suffit pas à conclure : la taille de l’entreprise ou une réglementation sectorielle peut imposer un contrôle par un réviseur d’entreprises agréé.
Testez vos connaissances sur le contrôle des comptes au Luxembourg
Répondez aux six questions, puis validez pour découvrir votre résultat et les corrections.
| Forme juridique | Règle de nomination à examiner | Point de vigilance |
|---|---|---|
| SA — société anonyme | Au moins un commissaire aux comptes dans le régime de surveillance par commissaire. | Vérifier si un réviseur d’entreprises agréé doit assurer le contrôle. |
| SARL — société à responsabilité limitée | Au moins un commissaire lorsque la société compte plus de 60 associés. | L’absence d’obligation liée au nombre d’associés ne signifie pas absence d’audit obligatoire. |
| SCA, également appelée SECA | Un conseil de surveillance comprenant au moins trois commissaires dans le régime correspondant. | Examiner l’articulation avec un éventuel contrôle par un réviseur agréé. |
Pour une SARL comptant au plus 60 associés, le nombre d’associés ne déclenche pas, à lui seul, la nomination d’un commissaire. Il reste nécessaire de vérifier les seuils de taille, les statuts et les règles propres à l’activité.
Les associés ou actionnaires peuvent aussi décider d’une nomination volontaire. Cette démarche peut répondre à un besoin de surveillance supplémentaire, mais elle ne remplace pas une mission légalement réservée à un réviseur agréé. Selon LPG, le contrôle par ce dernier peut dispenser du contrôle simultané par un commissaire : cette articulation doit être confirmée pour la société concernée.
Distinguer surveillance, tenue comptable et audit légal
Le vocabulaire peut induire en erreur, notamment lorsqu’un dirigeant connaît le commissariat aux comptes français. Au Luxembourg, il ne faut pas déduire du seul titre de « commissaire aux comptes » l’existence d’un agrément d’auditeur légal ou l’application d’une mission identique à celle pratiquée dans un autre pays.
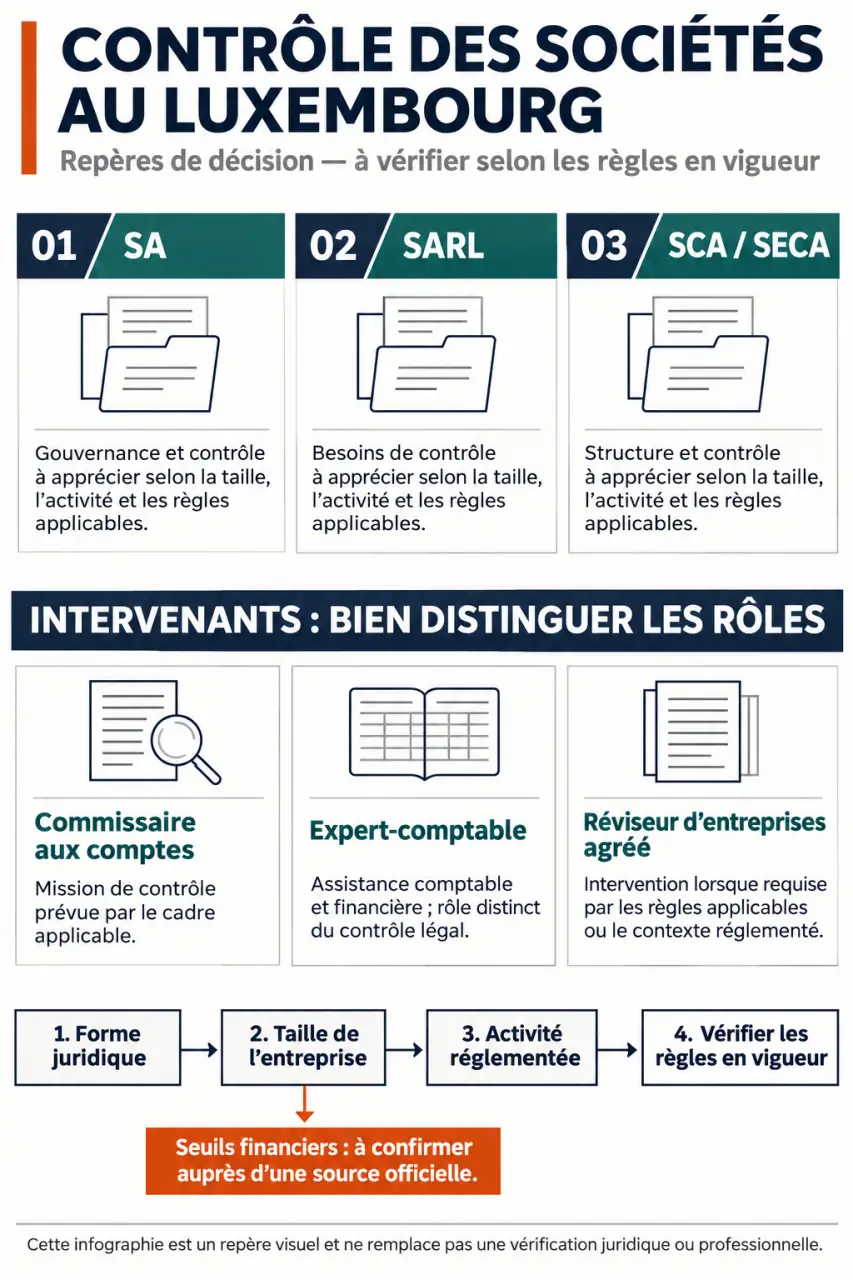
Le commissaire surveille sans gérer la société
Le commissaire exerce une mission statutaire de contrôle et de surveillance. Ses travaux portent notamment sur les comptes annuels et, lorsqu’il est requis, le rapport de gestion. Il peut accéder aux documents de l’entreprise et demander les explications nécessaires à ses vérifications. Il n’a pas vocation à prendre les décisions commerciales ou à remplacer les dirigeants dans la gestion quotidienne.
Son rôle ressemble à celui d’une vigie : il observe depuis un poste distinct de celui qui tient la barre. Pour rendre cette surveillance utile, la société gagne à organiser un circuit de remontée des anomalies avant la clôture : justificatif manquant, opération inhabituelle avec un associé, écart inexpliqué entre deux états comptables. Prévoir qui signale quoi, à qui et à quel moment évite que les difficultés ne soient découvertes seulement lors de l’examen final.
L’expert-comptable prépare ; le réviseur agréé audite
L’expert-comptable intervient dans la tenue, la préparation ou la révision comptable et dans le conseil, selon sa lettre de mission. Cette assistance ne vaut pas, à elle seule, nomination comme organe de surveillance. Il faut distinguer les travaux de production des comptes de leur contrôle.
Le réviseur d’entreprises agréé intervient dans le cadre de l’audit légal pour lequel un agrément spécifique est nécessaire. La CSSF constitue un interlocuteur de référence pour vérifier cet agrément ; l’IRE, Institut des Réviseurs d’Entreprises, représente la profession. Une présentation commerciale mentionnant simplement « audit » ne suffit pas à établir que le prestataire peut exercer la mission légale recherchée.
Seuils financiers : ne pas choisir entre deux barèmes sans vérification
Le total du bilan, le chiffre d’affaires net et le nombre moyen de salariés servent à apprécier la taille de l’entreprise. Toutefois, les montants publiés sur les pages explicatives ne concordent pas toujours. Il serait risqué de retenir automatiquement le barème le plus favorable ou celui affiché en premier dans les résultats de recherche.
Circulaire CSSF 10/439 : texte réglementaire et statut d’abrogation — Consultez la circulaire CSSF 10/439 sur la qualification professionnelle des réviseurs d’entreprises, avec son statut d’abrogation par la circulaire 11/527.
| Critère | Montants indiqués par Guichet.lu sur la surveillance des SA | Montants indiqués par LPG |
|---|---|---|
| Total du bilan | 4,4 millions d’euros | 7,5 millions d’euros |
| Chiffre d’affaires net | 8,8 millions d’euros | 15 millions d’euros |
| Effectif | 50 salariés à temps plein en moyenne | 50 salariés |
Guichet.lu présente le dépassement de deux plafonds sur trois comme déclencheur du contrôle par un réviseur d’entreprises agréé. LPG mentionne le dépassement de deux critères sur trois pendant au moins deux exercices consécutifs. Ces indications divergentes ne permettent pas de présenter l’un des deux barèmes comme universellement applicable à tout exercice et à toute société.
Avant de conclure, faites confirmer le texte en vigueur, son champ d’application, les exercices concernés et les modalités de franchissement. Un dépassement ponctuel ne doit pas être interprété sans examen de la règle temporelle. De même, la présentation de l’effectif doit être vérifiée : un nombre de personnes présentes à une date donnée ne correspond pas nécessairement à un effectif moyen.
Pour obtenir une réponse exploitable, préparez les comptes des exercices concernés, le calcul du chiffre d’affaires net, le total du bilan et le détail de l’effectif moyen. Demandez une conclusion écrite précisant le régime retenu et son premier exercice d’application.
Encadrer la nomination et le mandat
La désignation doit être cohérente avec la loi, les statuts et les compétences de l’organe qui nomme. Les associés ou actionnaires interviennent notamment en assemblée générale. Pour une nomination volontaire, la décision doit préciser ce qui est confié au commissaire, sans créer de confusion avec une prestation comptable ou un audit contractuel.
La page spécialisée commissaire.lu indique une durée maximale de six ans, renouvelable. Cette durée ne doit pas être transposée indistinctement à tous les organes de contrôle : vérifiez le régime de la société et les dispositions statutaires avant de rédiger la résolution.
La personne pressentie peut refuser le mandat. Il est donc préférable d’obtenir son acceptation avant de finaliser la nomination et de clarifier les points suivants :
- l’identité exacte du titulaire et la nature de sa mission ;
- la durée du mandat et ses modalités de renouvellement ;
- les documents accessibles et les interlocuteurs désignés ;
- le calendrier des travaux, les restitutions attendues et les honoraires ;
- les formalités de publicité ou de dépôt applicables.
La nomination n’allège pas les responsabilités de gestion des dirigeants. Ceux-ci doivent toujours organiser une comptabilité fiable et permettre au contrôleur d’accéder aux informations nécessaires.
Choisir un prestataire sur un périmètre comparable
Pour rechercher un commissaire aux comptes au Luxembourg, commencez par qualifier votre besoin plutôt que par comparer uniquement les prix. Un cabinet proposant de la comptabilité, du conseil et de l’audit doit préciser quelle entité accepte quel mandat, avec quelles compétences et quelles garanties d’indépendance.
Demandez une proposition distinguant les travaux inclus, les pièces à fournir, les échanges avec la direction et les éventuels travaux supplémentaires. L’expérience de votre forme juridique et de votre activité mérite également d’être examinée. Une holding, une société commerciale et une entreprise réglementée peuvent présenter des enjeux différents.
Guichet.lu aide à comprendre les démarches et obligations ; les informations professionnelles de la CSSF permettent de vérifier un agrément d’audit. Un annuaire comme Editus peut faciliter l’identification de cabinets, mais ne constitue pas une validation de leur habilitation. La bonne décision repose sur trois éléments concordants : une obligation correctement identifiée, un professionnel habilité pour la mission et un mandat clairement documenté.