Comptabilité analytique : piloter la rentabilité et optimiser vos coûts
La comptabilité analytique, souvent appelée comptabilité de gestion, est un levier stratégique pour tout dirigeant souhaitant dépasser la simple obligation légale. Contrairement à la comptabilité générale, qui offre une vision globale et rétrospective du patrimoine de l’entreprise, la comptabilité analytique propose une lecture interne, détaillée et prospective. Elle permet de ventiler les coûts par activité, produit, service ou centre de responsabilité, offrant ainsi une visibilité indispensable pour piloter la rentabilité réelle de chaque segment de l'organisation.
Comptabilité analytique et comptabilité générale : les différences clés
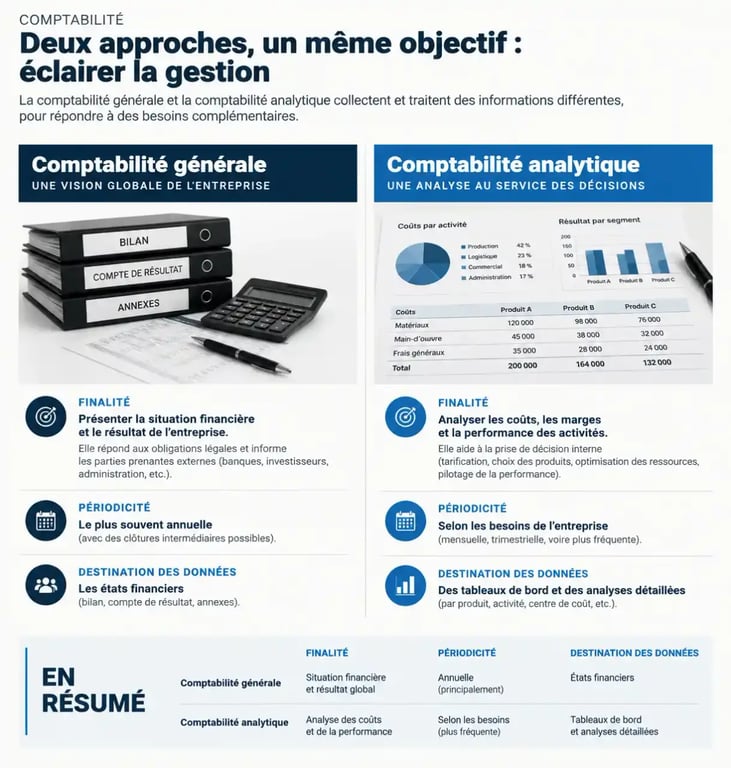
Il est fréquent de confondre ces deux disciplines pourtant complémentaires. La comptabilité générale est une obligation légale destinée aux tiers comme l'administration fiscale, les banques ou les actionnaires. Elle enregistre les flux financiers dans une logique de résultat annuel.
Calculateur du seuil de rentabilité
La comptabilité analytique est facultative. Elle n'est soumise à aucune norme stricte, ce qui permet à chaque entreprise de l'adapter à sa structure. Son objectif n'est pas de prouver la santé financière aux tiers, mais d'aider les décideurs internes à comprendre la formation des coûts et à optimiser l'allocation des ressources.
La comptabilité générale est annuelle, tandis que l'analytique est périodique (mensuelle, trimestrielle ou en temps réel). La première agrège les données par nature, alors que la seconde les ventile par destination. Enfin, la générale répond aux exigences légales, là où l'analytique sert la prise de décision stratégique.
Classification des charges : la base du calcul des coûts
Pour mettre en place une comptabilité analytique efficace, la première étape consiste à classer les charges issues de la comptabilité générale. Cette ventilation permet de distinguer ce qui est directement attribuable à un produit de ce qui nécessite une répartition.
Les charges directes sont affectées sans ambiguïté à un objet de coût, comme les matières premières pour un produit fini. Les charges indirectes, en revanche, concernent plusieurs produits ou activités et nécessitent l'utilisation de clés de répartition ou d'inducteurs pour être intégrées dans le coût de revient.
La distinction entre charges fixes et variables est tout aussi cruciale. Les charges variables évoluent avec le volume d'activité, comme les consommations ou la main-d'œuvre directe. Les charges fixes restent stables sur une période donnée, quel que soit le niveau de production, à l'instar des loyers, des assurances ou des salaires administratifs.
Les méthodes de calcul des coûts : comment choisir ?
Le choix d'une méthode dépend de la complexité de l'entreprise et de la précision attendue. Plusieurs approches permettent de structurer cette analyse :
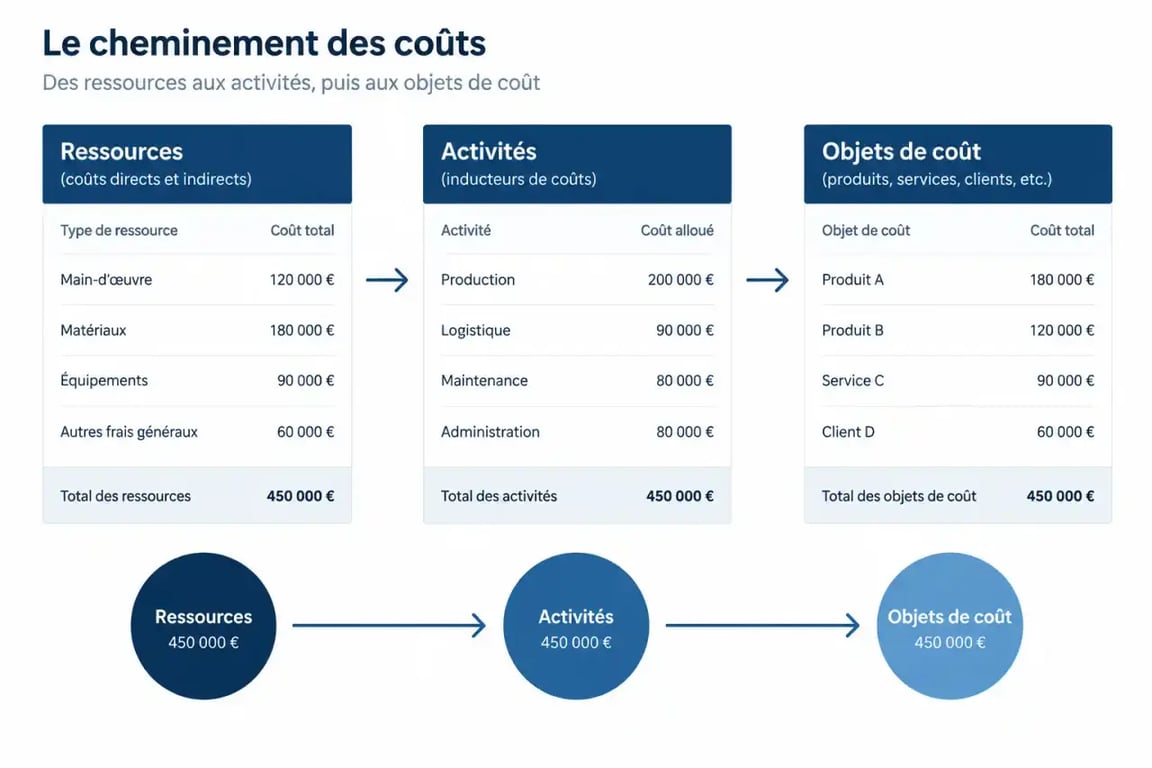
La méthode des coûts complets consiste à répartir l'ensemble des charges, directes et indirectes, pour calculer le coût de revient unitaire. La méthode des coûts variables, elle, n'intègre que les charges variables pour calculer la marge sur coûts variables, une approche souvent privilégiée pour les décisions de court terme. Enfin, la méthode ABC (Activity-Based Costing) impute les coûts en fonction des activités et des inducteurs, ce qui est idéal pour les entreprises aux processus complexes.
Passer d'une gestion intuitive à une analyse rigoureuse permet de transformer des données brutes en indicateurs de performance. Ce basculement aide à identifier les zones de gaspillage invisible, là où les marges s'érodent sans que le compte de résultat général ne puisse l'isoler, ouvrant ainsi la voie à des arbitrages budgétaires plus fins.
Calculer le seuil de rentabilité et piloter la marge
Le seuil de rentabilité est le chiffre d'affaires minimum à réaliser pour couvrir l'ensemble des charges, sans réaliser de profit ni de perte. Il se calcule par la formule : Coûts fixes / Taux de marge sur coûts variables.
Cette analyse permet au dirigeant de fixer des objectifs de vente réalistes. En isolant la marge sur coûts variables, l'entreprise détermine quels produits contribuent le plus à la couverture des frais fixes. Un produit peut afficher une marge positive, mais être structurellement déficitaire si ses coûts fixes de production sont disproportionnés par rapport à son volume de vente.
Mise en place opérationnelle et outils
L'implémentation de la comptabilité analytique repose sur la définition d'axes analytiques. Dans un logiciel comptable, ces axes permettent de "taguer" chaque écriture pour une ventilation automatique. Les centres d'analyse servent ensuite de points de passage pour répartir les charges indirectes.
L'automatisation est un atout majeur. Les outils modernes permettent d'intégrer les données en temps réel, de générer des tableaux de bord dynamiques et de comparer les coûts réels aux coûts standards. Cette réactivité est essentielle pour ajuster les prix de vente en fonction de l'évolution des cours des matières premières ou de la productivité des équipes.
La comptabilité analytique n'est pas une contrainte administrative, mais un véritable tableau de bord de pilotage. Qu'il s'agisse de justifier une hausse de prix, d'abandonner une gamme de produits non rentable ou d'allouer des ressources à un projet d'investissement, elle apporte la preuve chiffrée nécessaire à toute décision éclairée.