Exemple de refus de certification des comptes : une opinion motivée, pas une simple réserve
Un commissaire aux comptes peut refuser de certifier les comptes lorsqu’il a identifié des anomalies significatives dont les effets sont suffisamment étendus pour qu’une simple réserve ne convienne pas. Pour comprendre cette décision, il faut distinguer un désaccord sur les comptes d’une impossibilité de recueillir les preuves nécessaires. Voici un exemple pédagogique de refus, sa logique et les conséquences à examiner pour l’entreprise.
Un exemple de refus de certification des comptes pour anomalies majeures
Prenons une société fictive dont les comptes annuels comportent deux problèmes établis au cours de l’audit : des créances clients manifestement compromises ne sont pas dépréciées et des stocks devenus invendables restent valorisés comme des marchandises commercialisables. Malgré les demandes du commissaire aux comptes, la direction refuse de corriger ces montants.
Ces erreurs majorent l’actif et le résultat. Dans cet exemple, leur importance et leur incidence sur les comptes pris dans leur ensemble conduisent le commissaire aux comptes à considérer qu’une certification avec réserve serait insuffisante.
Une formulation illustrative de l’opinion
Le passage suivant montre le raisonnement attendu. Il ne constitue ni un rapport réglementaire complet ni un modèle à signer : la rédaction définitive dépend des faits, du référentiel applicable et des normes d’exercice professionnel.
« En raison de l’importance et du caractère diffus des anomalies décrites dans la partie “Fondement du refus de certifier”, nous sommes d’avis que les comptes annuels ne sont pas, au regard des règles et principes comptables français, réguliers et sincères et ne donnent pas une image fidèle du résultat des opérations de l’exercice écoulé ainsi que de la situation financière et du patrimoine de la société à la fin de cet exercice. »
Un fondement qui explique précisément le désaccord
L’opinion doit être étayée par une description intelligible des anomalies. Une formulation pédagogique pourrait être la suivante :
« La société n’a pas constaté les dépréciations nécessaires sur certaines créances clients dont le recouvrement est compromis, ni sur des stocks devenus invendables. Les éléments recueillis au cours de notre audit établissent que ces actifs sont surévalués. L’absence de correction entraîne une surévaluation de l’actif et du résultat dont les effets sont significatifs et diffus dans les comptes annuels. »
Dans un véritable rapport, cette explication doit être adaptée et préciser les incidences financières lorsque cela est praticable. Écrire seulement « les comptes présentent des irrégularités » ne permet pas au lecteur de comprendre la portée du refus.
Refus, réserve ou impossibilité de certifier : choisir la bonne qualification
Dans le langage courant, toute absence de certification sans réserve est parfois présentée comme un « refus ». Cette simplification masque des situations différentes. Le point décisif est de savoir si l’auditeur a établi une anomalie ou s’il manque d’éléments pour conclure.
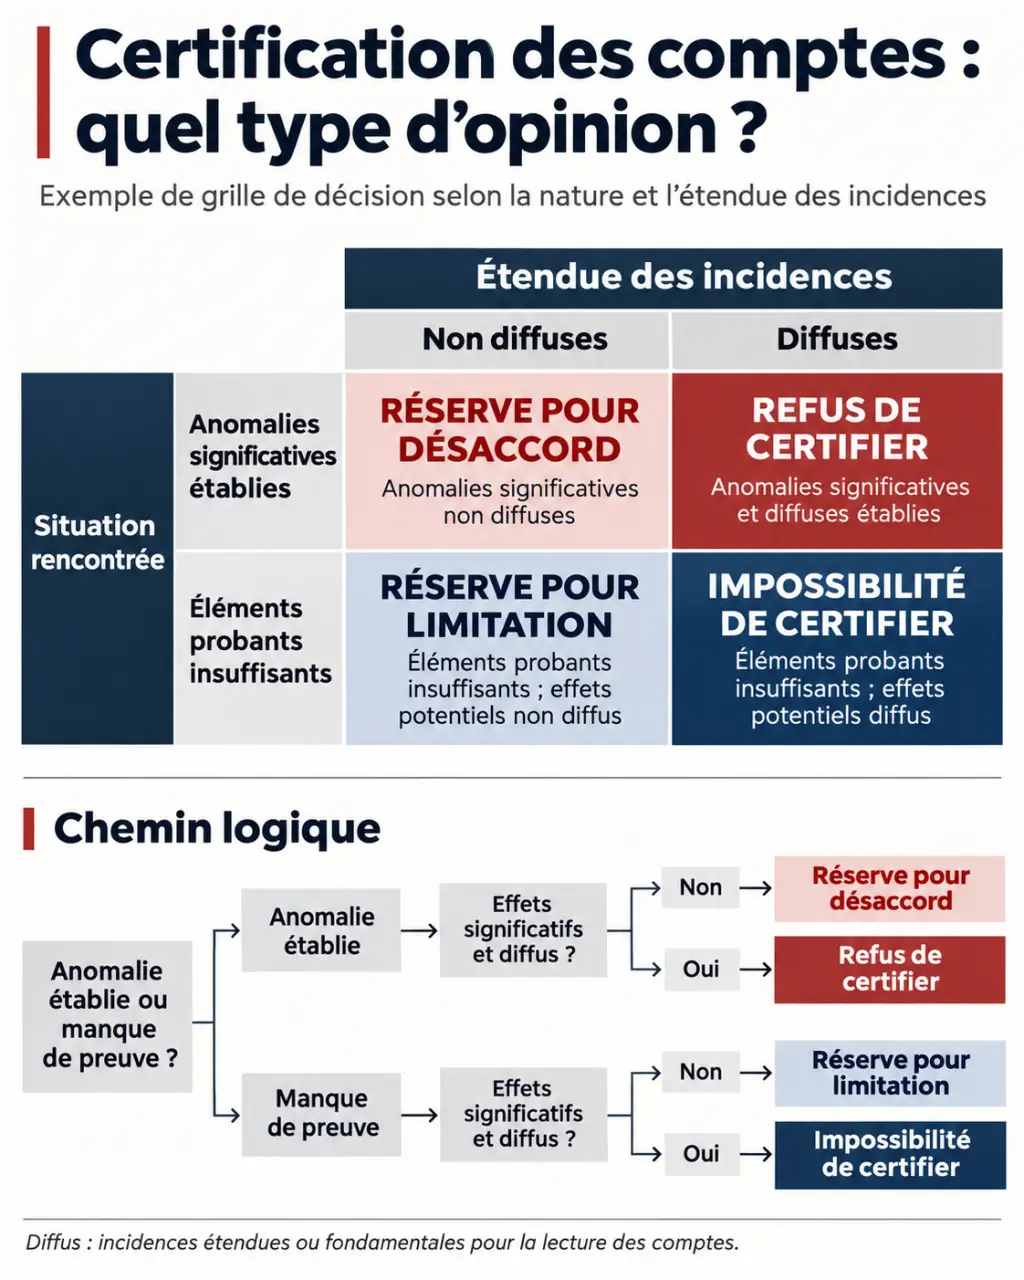
| Situation constatée | Opinion envisageable | Logique |
|---|---|---|
| Anomalies significatives, mais dont les effets ne sont pas diffus | Certification avec réserve pour désaccord | Le problème peut être circonscrit sans remettre en cause l’ensemble des comptes. |
| Anomalies significatives et diffuses établies | Refus de certifier | Les comptes, pris dans leur ensemble, ne donnent pas une image fidèle. |
| Éléments probants insuffisants, avec des effets potentiels significatifs mais non diffus | Certification avec réserve pour limitation | Une partie de l’audit n’a pas pu être menée de façon satisfaisante. |
| Éléments probants insuffisants, avec des effets potentiels significatifs et diffus | Impossibilité de certifier | L’auditeur ne peut pas former une opinion sur les comptes dans leur ensemble. |
Ainsi, l’absence de pièces justificatives sur une grande partie des opérations peut conduire à une impossibilité de certifier, plutôt qu’à un refus pour désaccord. Le commissaire aux comptes ne doit pas affirmer que les comptes sont erronés lorsqu’il ne dispose simplement pas des preuves nécessaires pour se prononcer.
Une observation dans le rapport ne remplace pas non plus une opinion modifiée. Elle attire l’attention sur une information présentée dans les comptes, sans constituer, à elle seule, une réserve ou un refus.
Ce qui transforme une erreur comptable en motif de refus
Une erreur isolée ne justifie pas automatiquement un refus de certification. L’analyse porte sur son importance, sa nature et ses répercussions. Un désaccord doit être apprécié à l’échelle des comptes annuels, et non seulement à celle de l’écriture concernée.
Des effets significatifs et diffus
Le caractère significatif correspond à la capacité d’une anomalie à influencer les décisions des utilisateurs des comptes. Le caractère diffus va plus loin : les effets ne sont pas limités à des éléments précis, concernent une part substantielle des comptes ou touchent des informations fondamentales pour leur compréhension.
Dans notre exemple, les créances et les stocks surévalués ne faussent pas uniquement deux postes du bilan. Ils affectent aussi le résultat et les capitaux propres, et peuvent altérer l’appréciation de la situation financière. Cette propagation contribue à expliquer pourquoi une réserve peut devenir insuffisante.
Une conclusion fondée sur des preuves, pas sur une impression
Avant de conclure, le commissaire aux comptes examine les justificatifs, confronte les explications de la direction aux éléments recueillis et évalue les corrections proposées. Un soupçon de mauvaise gestion, une perte importante ou une trésorerie tendue ne constituent pas, à eux seuls, un motif de refus.
Pour lire le rapport, utilisez une boussole à trois directions : ce qui est établi, ce qui reste inconnu et ce que cela change dans les comptes. Une créance irrécouvrable maintenue à l’actif relève d’une anomalie établie ; une créance sans justificatif relève d’abord d’un manque de preuve. Cette distinction évite de confondre une information fausse avec une information invérifiable, alors que les réponses à apporter sont différentes.
Les conséquences pour l’entreprise et les suites à donner
Un refus de certification constitue un signal majeur pour les associés, les prêteurs et les autres utilisateurs des comptes. Il ne signifie toutefois pas automatiquement que l’entreprise est en cessation des paiements, qu’une fraude est démontrée ou que les comptes sont juridiquement inexistants.
La certification par le commissaire aux comptes et l’approbation par les associés sont deux décisions distinctes. Le refus ne se substitue pas au vote sur les comptes. Les organes compétents doivent néanmoins disposer du rapport et mesurer les conséquences des anomalies signalées avant de se prononcer.
Pour une banque ou un investisseur, la portée du refus dépendra notamment des postes concernés et des engagements contractuels. Certains contrats de financement prévoient des obligations relatives aux comptes audités : leur rédaction doit être vérifiée avant de conclure à une conséquence automatique.
La réponse opérationnelle consiste à traiter les causes du désaccord :
- Identifier les corrections attendues : dépréciations, provisions, rattachement des produits et charges ou informations à compléter en annexe.
- Documenter les montants avec des justificatifs cohérents et des hypothèses explicites.
- Organiser les échanges entre la direction, l’expert-comptable et le commissaire aux comptes, sans confondre leurs responsabilités respectives.
- Déterminer la procédure appropriée selon que les comptes sont encore en préparation, déjà arrêtés ou déjà approuvés.
Une correction ne fait pas disparaître rétroactivement un rapport déjà émis. Les suites éventuelles doivent être examinées avec les professionnels concernés. Pour exploiter utilement un exemple de refus de certification des comptes, l’essentiel reste donc de relier chaque anomalie à ses preuves, à ses effets et aux mesures nécessaires pour rétablir une information financière fiable.