Expert-comptable pour une holding : un montage mal conçu coûte plus cher que les honoraires
Créer une holding ne revient pas à ajouter une société au-dessus d’une autre. Le choix de la forme juridique, l’apport ou l’acquisition des titres, le financement et les déclarations fiscales peuvent avoir des effets durables. Un expert-comptable spécialisé en holding aide à construire une organisation cohérente avec le projet du dirigeant, plutôt qu’à corriger ensuite une structure coûteuse ou difficile à faire évoluer.
Pourquoi une holding demande un accompagnement comptable spécifique
Une holding peut détenir des participations dans une ou plusieurs sociétés opérationnelles. Elle sert souvent à organiser un groupe, faciliter une reprise d’entreprise, centraliser des investissements, préparer une transmission ou faire remonter des dividendes. Son intérêt dépend toutefois de son rôle réel, de ses flux financiers et de la stratégie patrimoniale du dirigeant.
Quiz : Comprendre le rôle d’une holding
L’expert-comptable ne se limite donc pas à produire le bilan annuel. Il examine la cohérence économique du projet : la holding percevra-t-elle des dividendes, facturera-t-elle des prestations de direction ou des services administratifs, empruntera-t-elle pour acquérir des titres, détiendra-t-elle de l’immobilier ou investira-t-elle dans de nouvelles activités ? Ces réponses déterminent les obligations comptables, fiscales et sociales à prévoir.
Holding passive ou holding animatrice : une différence structurante
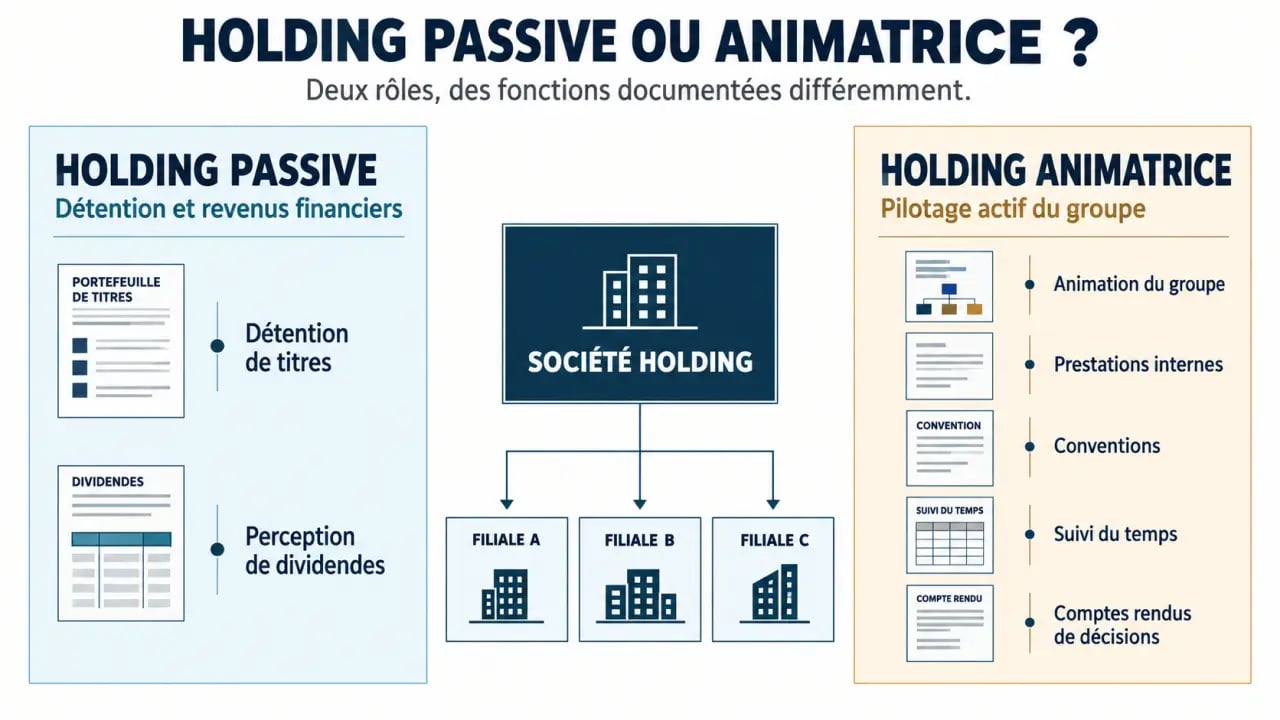
Une holding passive se limite principalement à détenir des titres et à percevoir les revenus qui y sont attachés. Une holding animatrice participe activement à la conduite de la politique du groupe et peut fournir des services internes à ses filiales. Cette distinction ne se décrète pas dans les statuts. Elle doit correspondre à des actes, à des moyens et à une organisation effective.
L’expert-comptable aide à documenter cette réalité avec des conventions de prestations, des factures, un suivi du temps consacré à l’animation, des comptes rendus de décisions, un budget de fonctionnement et les justificatifs des missions réalisées. Sans substance réelle, une facturation de management fees ou la qualification de holding animatrice peuvent être fragilisées.
Les décisions à prendre avant de créer la holding
La bonne structure dépend d’abord de l’objectif poursuivi. Un dirigeant qui souhaite acheter une entreprise n’a pas les mêmes besoins que celui qui veut organiser la détention de plusieurs sociétés déjà existantes. L’ordre des opérations compte aussi : une création précipitée peut compliquer un apport de titres, un financement bancaire ou une future transmission.
Choisir la forme juridique et le régime fiscal
La SAS est souvent appréciée pour la souplesse de ses règles de gouvernance, tandis que la SARL peut convenir à certains projets familiaux ou à une organisation plus encadrée. L’expert-comptable travaille généralement avec l’avocat ou le notaire pour aligner les statuts, le pacte d’associés, la répartition du capital et les pouvoirs de direction.
Le choix de l’impôt sur les sociétés est central pour une holding qui reçoit des dividendes ou finance des acquisitions. Le régime mère-fille peut, sous conditions, limiter l’imposition des dividendes reçus par la société mère. L’intégration fiscale peut également être envisagée dans certains groupes, sous réserve de respecter ses conditions d’éligibilité et d’assurer un suivi rigoureux. Ces mécanismes doivent répondre à un projet précis, et non être retenus uniquement parce qu’ils semblent attractifs sur le papier.
Apporter des titres ou faire acheter les titres par la holding
Deux schémas sont fréquemment étudiés. Dans le premier, le dirigeant apporte à une holding nouvellement créée les titres qu’il possède déjà. Dans le second, la holding acquiert les titres d’une société cible, souvent au moyen d’un emprunt. Les conséquences diffèrent sur la trésorerie, l’endettement, la valorisation, l’imposition et le calendrier de l’opération.
L’expert-comptable prépare des simulations réalistes : capacité de remboursement, remontée potentielle de dividendes, besoin en fonds de roulement de la filiale, frais de structure et sensibilité du montage en cas de baisse d’activité. Une holding d’acquisition ne doit pas assécher la société opérationnelle pour rembourser sa dette.
Les missions concrètes d’un expert-comptable pour une holding
Une fois la structure en place, la comptabilité de la holding doit refléter précisément ses relations avec les filiales et les associés. Une tenue comptable limitée au dépôt des comptes ne suffit pas lorsqu’il existe des conventions intragroupe, des prêts, des distributions ou des investissements.
Régime mère-fille : règles fiscales officielles du BOFiP — Découvrez les conditions et modalités d’application du régime fiscal des sociétés mères et filiales prévu par l’article 216 du CGI.
- Tenue et révision de la comptabilité de la holding ;
- Établissement des comptes annuels et des déclarations fiscales ;
- Suivi des dividendes, des intérêts d’emprunt, des comptes courants d’associés et des avances intragroupe ;
- Préparation des budgets de trésorerie et des prévisions de remboursement ;
- Mise en place d’un reporting consolidé ou d’indicateurs communs pour le groupe ;
- Contrôle de la facturation des prestations entre la holding et les filiales ;
- Accompagnement lors d’une acquisition, d’une cession ou d’une réorganisation.
Le reporting devient particulièrement utile lorsque le dirigeant pilote plusieurs entités. Il distingue la trésorerie disponible dans chaque société de celle qui peut réellement être mobilisée au niveau du groupe. Cette visibilité évite de confondre un résultat comptable favorable avec une capacité immédiate à financer un investissement ou une distribution.
La circulation de l’argent mérite une attention particulière
Dans un groupe, chaque flux doit avoir un fondement identifiable : dividende régulièrement décidé, prestation réellement exécutée, convention de trésorerie, prêt formalisé ou remboursement documenté. L’expert-comptable organise les pièces justificatives et attire l’attention sur les opérations qui pourraient être mal comprises ou mal traitées fiscalement.
Une holding sert d’interface entre le patrimoine du dirigeant, la trésorerie des filiales et les projets du groupe. Elle laisse circuler certains flux, sans les confondre. Lorsqu’une dépense personnelle passe par une société ou qu’une filiale finance sans cadre les besoins d’une autre, cette séparation disparaît. Des comptes bancaires distincts, des conventions écrites et un circuit de validation transforment une architecture théorique en outil de pilotage fiable.
Comment choisir un expert-comptable pour sa holding
Le bon interlocuteur doit comprendre la comptabilité des sociétés et la logique globale du dirigeant. Il n’est pas nécessaire de rechercher un cabinet très important, mais il est préférable de vérifier son expérience des groupes, des opérations sur titres et du financement d’acquisition.
Lors du premier échange, le cabinet doit poser des questions précises : qui détiendra le capital, quelles sociétés sont concernées, quelle sera la destination des dividendes, existe-t-il un emprunt, des associés minoritaires, une activité immobilière ou un projet de transmission ? Une proposition limitée à la tenue comptable, sans discussion sur ces sujets, signale souvent un accompagnement trop administratif.
| Point à vérifier | Pourquoi c’est utile |
|---|---|
| Expérience des holdings et groupes | Pour anticiper les flux intragroupe et les opérations sur titres. |
| Coordination avec avocat, notaire et banque | Pour sécuriser le calendrier juridique, fiscal et financier. |
| Outils de pilotage | Pour suivre la trésorerie, l’endettement et la performance des filiales. |
| Clarté des honoraires | Pour distinguer la tenue courante des missions ponctuelles de structuration. |
Faire évoluer la holding au rythme du projet du dirigeant
Une holding bien conçue n’est pas figée. L’entrée d’un associé, l’achat d’une nouvelle filiale, une baisse de rentabilité, une cession partielle ou un projet familial peuvent imposer de revoir les conventions et les équilibres financiers. Un suivi régulier permet d’ajuster l’organisation avant que les contraintes juridiques ou fiscales ne deviennent bloquantes.
L’expert-comptable apporte une vision chiffrée et opérationnelle : ce que le groupe peut financer, ce qu’il peut distribuer, les risques liés à l’endettement et les formalités à anticiper. Son rôle consiste moins à vendre une holding qu’à vérifier qu’elle reste utile, documentée et proportionnée aux ambitions de l’entreprise.